2026年度から高額所得者向けの規制や、プラットフォーマーへの規制が強化されるふるさと納税、その改正は制度の本質的矛盾を解消しえるのでしょうか。
はじめにー急膨張する制度とその問題
2025年12月19日、連立与党によって令和8年度(2026年度)税制改革大綱がまとめられました。物価高騰への対応を主軸とした改正論議の中で、ふるさと納税制度についても一部見直しが行われました。
見直しの内容は大きく3点あります。第一に住民税の特例控除に上限を設けること、第二に寄付金のうち自治体が活用できる割合を段階的に60%以上へ引き上げること、第三に制度ルール違反に対する取り消し期間の延長と違反事案の遡及確認の強化です。また、2026年度税制改正と連動する形で、2025年度には総務省令によって指定制度の運用面に見直しが加えられました。本稿ではこれらを併せて検討します。
ふるさと納税とは、自治体への寄付に対して税負担を軽減する制度です。通常の寄付金控除では寄付額の半分程度までしか控除できませんが、ふるさと納税には「特例控除」という仕組みがあり、住民税の2割を上限として寄付額のほぼ全額を控除することができます。これに加え、寄付額の3割を上限とした返礼品の提供や、民間ポータルサイトを通じた手軽な申請が広まったことで、制度は急速に膨張してきました。2024年度の受入総額は1兆2738億円に達し、個人住民税総額(13兆7740億円)の約1割に迫る規模となっています。
制度の拡大と並行して問題も顕在化しました。2024年度には、指定制度のルールに違反したとして過去最多の6自治体が特例控除の適用停止処分を受けました。また、ポータルサイト事業者への手数料が寄付金全体の約13%を占めるようになり、自治体が地域施策に活用できる財源が圧迫されているという問題も指摘されています。さらに、高額所得者ほど制度の恩恵を受けやすいという不公平性や、自治体間の寄付金格差の拡大も繰り返し批判の対象となってきました。
本稿では、まず2025年度総務省令の内容と狙いを説明し、続いて2026年度税制改正の三つの変更点を概説します。そのうえで、これらの変更が地方財政運営にどのような影響をもたらすかを、量的データも参照しながら検討します。なお、ふるさと納税制度の問題点全般については、筆者の別稿(吉弘 2025)において詳しく論じています。
2025年度総務省令
ー指定制度の運用見直し
ふるさと納税には「指定制度」という仕組みがあります。自治体がこのルール(指定制度)を守らない場合、一定期間、特例控除の適用から除外されます。先に触れたように特例控除はふるさと納税の制度的メリットの根幹をなすものです。ここから除外されることは、事実上ふるさと納税を通じた寄付金収入を絶たれることにつながります。
指定制度は2019年度から始まりました。それ以前は実質的な基準がなく、寄付額の5割近い返礼品や、商品券と実質的に等価な返礼品を提供する自治体なども登場していました。2019年度に指定制度として、現在も続く返礼品調達額の3割規制や、地場産品として認められる返礼品の基準などが定められたのです。2025年度の総務省令では、この指定制度の運用について4点の改正が行われました。
第一は費用の透明化です。1支払先あたり100万円を超える募集費用について、支払先・金額・目的の公表が義務づけられました。これまで自治体と民間事業者との契約内容は個別取引として一元的な把握が難しい状況でしたが、今後は各自治体の集金戦略が外部から見えるようになります。戦略が可視化されることで競合する自治体の動向も明らかになり、過度なマーケティング競争を抑制する効果が期待されます。
第二、第三は地場産品の認定基準の統一・厳格化です。「地域内で付加価値の過半が生じた」とする基準が価格に基づく算出方法に統一され、広報目的の返礼品に関する基準も厳格化されました。返礼品の品数が多いほど寄付金が集まりやすいとされる中(鞠 2025)、この基準整備は自治体間の返礼品競争に一定の歯止めをかけるものといえます。同時に、基準が明確化されることで、自治体にとっては国のチェックに対する予見可能性も高まります。
第四は優良団体への手続き簡略化です。前年度(2025年度)に基準違反のなかった自治体については申請書類が簡略化されます。現在、指定制度に基づくチェックは100万件規模に達しており、チェックする側・される側の双方に大きな事務負担が生じています。ルールを守る自治体の負担を軽減することで自主的な遵守を促す設計となっており、後述する罰則強化と合わせた「アメとムチ」の「アメ」に相当するといえます。以上4点の省令は、形式的には運用面の変更にとどまりますが、2026年度税制改正と一体となってふるさと納税のあり方を規律しようとする国の方針を示すものといえます。
2026年度税制改正の三つの変更点
(1)特例控除に193万円の上限を設定
先にも述べましたが、政府は2026年度税制改正においてふるさと納税について大きく三つの改正を行いました。
第一の改正として、住民税の特例控除に193万円という実額の上限が設けられました。所得税・住民税の通常控除と合わせた控除総額の上限は438万円となり、これは給与収入約1億円の納税者のふるさと納税の上限額に相当します。
改正の背景には税制の公平性の問題があります。工芸品・不動産・キャンピングカー・金製品といった高額返礼品が存在し、高額所得者ほどふるさと納税の利用率が高い傾向が確認されてきました(林 2025)。制度が所得格差を助長しているとの批判が高まっていたのです。年収1億円を超えると金融所得の割合が高まり実効税率がむしろ低下する「1億円の壁」(矢吹 2025)に照らせば、この水準で上限を設けることには一定の合理性があります。給与収入1億円までは累進課税によって税負担率は上昇し続けるため、それに見合うふるさと納税の恩恵については説明できますが、それを超えた所得階層においては税負担率が頭打ちになる一方で控除枠だけが際限なく拡大し続けることは公平性の観点から問題があるからです。
なお、高額返礼品は政府内の議論でも問題視されてきましたが、今回の上限設定によってこうした品目への需要がどう変化するかは、引き続き注視が必要です。
ただし、この改正によるふるさと納税制度全体への影響は限定的と予想されます。2024年度の住民税における課税標準額ごとの寄付金控除を示した表1を確認すると、課税標準額1億円超の層が寄付金税額控除に占める割合は1・8%、5000万円~1億円以下の層を加えても4・6%にとどまります。このことから、給与収入1億円以上の層に対する規制強化を行っても、寄付金総額は高水準のまま維持されると予想されます。
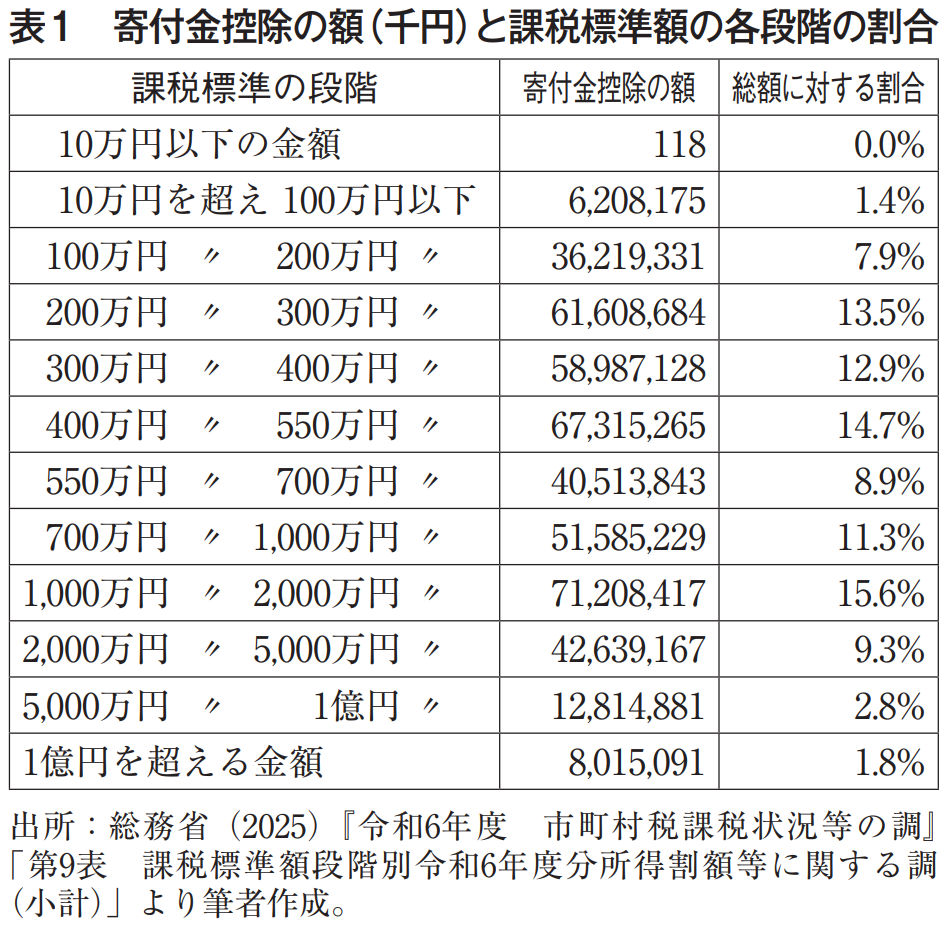
出所:総務省(2025)『令和6年度 市町村税課税状況等の調』「第9表 課税標準額段階別令和6年度分所得割額等に関する調(小計)」より筆者作成。
(2)寄付金活用割合を段階的に60%以上へ引き上げ
2番目の改正では、受け取った寄付金のうち自治体が実際の施策に活用しなければならない割合を段階的に引き上げ、2029年度以降は60%以上とすることが義務づけられることになりました(2026年度は52・5%からスタート、以降2・5%ずつ引き上げ)。
この改正の背景にはポータルサイト手数料の高止まり問題があります。全国知事会も問題視するように、2024年度の寄付金のうち約13%(1660億円)がポータルサイト運営事業者への手数料として支払われており、自治体が地域政策に活用できる財源が圧迫されています(総務省 2026)。経費の割合が寄付額の40%未満に設定される一方、返礼品の上限割合(30%)は維持される予定です。仮にこれまで通り30%を返礼品に充てると、残りの10%で広報費・送料・諸手数料を賄わなければならない計算になります。ポータルサイトへの登録数も重要な集金戦略であるとされていることを踏まえると(岸本・大庭 2025)、この変更は自治体の集金戦略に一定の制約をもたらすことが見込まれます。
(3)指定制度違反への対応強化
指定取り消し期間が現行の2年から最大3年に延長され、違反事案の遡及確認も最大5年前まで可能となります。2019年の制度開始以降の取り消し件数は2020年に1件、2022年に2件と推移してきましたが、2025年度には募集経費の基準超過(4件)や返礼品割合の超過(2件)で過去最多の6件が生じました。申請件数が膨大になる中で、事務を外注した事業者のミスなどから違反が生じるケースも少なくないとされています。
規制業務の複雑化が違反を生みやすい環境をつくっているという側面もあり、今回の罰則強化はそうした状況に対して一定の緊張感を生み出す狙いがあります。省令による手続き簡略化(アメ)と組み合わせて、自主的な制度遵守を促す「アメとムチ」の構造が整えられています。
改正は地域間の格差を是正するか
改正の狙いを整理すると、①高額所得者への優遇是正、②プラットフォーマーへの財源流出への対応、③指定制度を通じた規制遵守の徹底、の3点に集約されます。
こうした改正は、ふるさと納税の自治体間競争の抑制には一定の効果が期待される一方、制度の根本的問題の解決に資するものかについては疑問が残ります。その点を、ふるさと納税及び留保財源について格差指標を用いて分析することで検討していくこととしましょう。
自治体間の「人口一人あたり留保財源(地方税収のおよそ25%に相当する、自治体が自由に使途を決められる政策的財源)」と「人口一人あたり寄付金収入」のジニ係数(値が高いほど格差が大きいことを示す指標)を見ると、留保財源の格差は0・2程度で2006年度以降緩やかに縮小傾向にあります。一方、ふるさと納税を含む寄付金のジニ係数は約0・8と極めて高く、一部の自治体に寄付が集中していることがわかります。この偏在はふるさと納税が始まる2008年度以前から存在しており、制度拡大後も変わらず続いています。
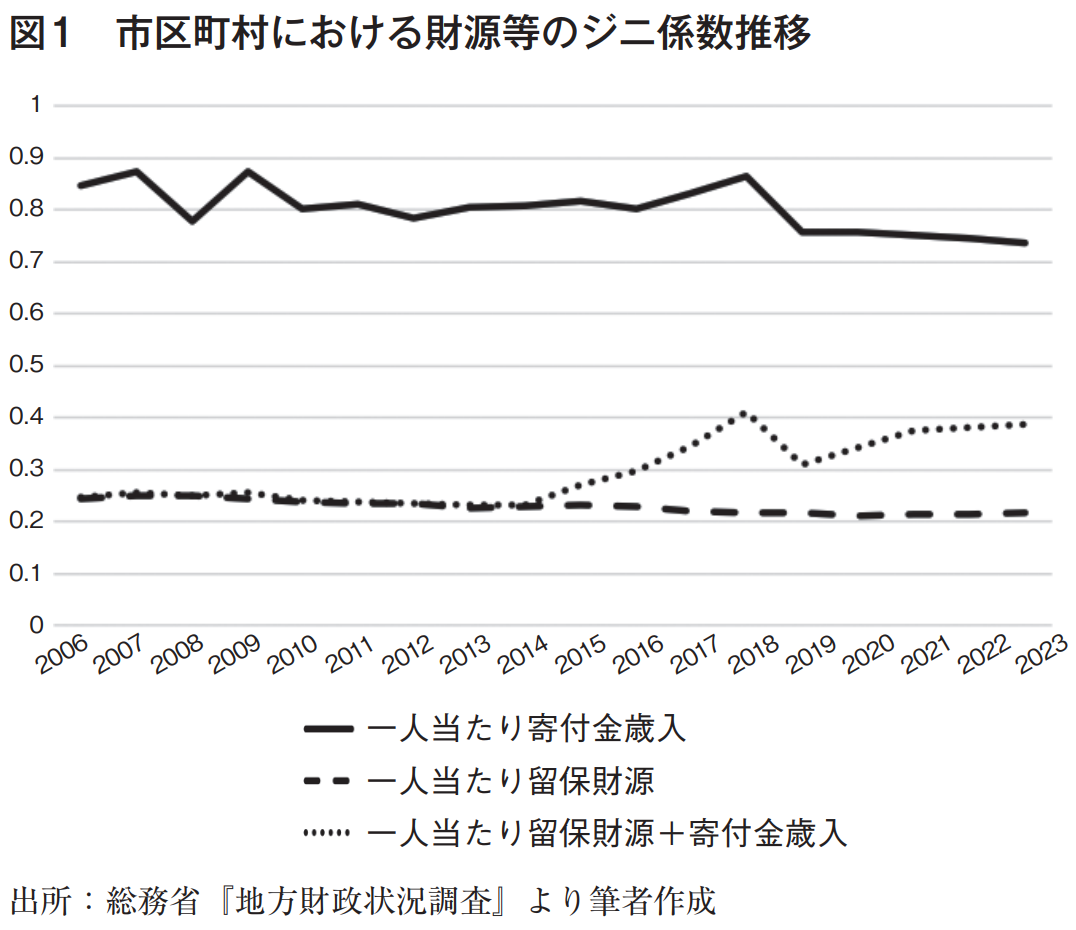
出所:総務省『地方財政状況調査』より筆者作成
さらに、特例控除の上限が引き上げられた2015年度以降は、両者を合わせた「自治体の裁量予算全体」の格差も拡大傾向にあります。ふるさと納税の膨張は、制度当初に期待された「地方を応援する」という趣旨よりも、自治体間の財政的自由度の格差を拡大させているのが実態です。
2019年度の指定制度導入後に格差が一時縮小した経緯から、今回の規制強化にも短期的な格差縮小効果は期待できます。しかし指定制度の強化がこれまで寄付金総額の抑制には結びついてこなかったこと、高額所得者への上限規制が総額の約3%にしか影響しないことを踏まえると、地域間格差の拡大傾向が根本的に是正される見込みは薄いと言わざるを得ません。
国は2025年度に東京都などへの税収偏在の是正を政策課題に掲げましたが、ふるさと納税が自治体間格差を拡大させている現状を踏まえると、「偏在是正」という言葉の意味が、真に自治体間の財政格差を縮小するというよりも、国による財政的コントロールをどう確保するかという観点に重心が置かれているように見えます。
おわりにー制度の本質的矛盾
今回の改正は、競争の激化や高額所得者への優遇に一定の歯止めをかける効果はあるでしょう。しかし、ふるさと納税は、「自治体の創意工夫による競争を奨励しながら、その競争を規制する」という本質的な矛盾を抱えています。新たな規制の枠組みを設けることは、その枠内での新たな競争戦略を生み出す源泉にもなりかねません。438万円の上限付近に照準を合わせた富裕層向けの新たな返礼品競争が生じることも懸念されます。
筆者がふるさと納税を「失敗した制度」と評するのは、こうした構造的矛盾が解消されないまま制度改正が繰り返されているからです。国が偏在是正を掲げながら、ふるさと納税によって自治体間格差が拡大し続けているという現状は、財政的コントロールのあり方に大きな矛盾を抱えています。地方財政・地域自治のあり方についての根本的な議論と併せて、制度の是非を改めて問い直すことなしにこうした改正を繰り返すことは、国・地方間の財政関係をその場しのぎで変更するということに繋がります。国・地方の財政における持続可能なシステムを考えるためには、理屈に従った議論こそ今求められていると言えるのではないでしょうか。
【参考文献】
- 岸本 樹、大庭哲治(2025)「寄付の多寡の違いを考慮した地方自治体の取組とふるさと納税寄付との関連ー全国を対象とした返礼品情報に基づく分位点回帰分析ー」『日本地域政策研究』第34号、42-51ページ。
- 総務省自治税務局企画課 都道府県税課 市町村税課 固定資産税課(2026)「令和8年度税制改正を巡る議論について」『地方税』地方財務協会、2026年1月号、9-158ページ。
- 鞠 重鎬(2025)「基礎自治団体におけるふるさと納税の財政不平等度への影響」『公共選択』第82号、1-20ページ。
- 橋本梨加(2026)「ふるさと納税の現状・課題と今後の運用について」『地方税』地方財務協会、2026年1月号、327-337ページ。
- 林 宏昭(2025)「ふるさと納税の現状とその功罪」『経済学論究』第78巻第4号、27-46ページ。
- 矢吹 初(2025)「資本所得税と労働所得税の格差:1億円の壁の論点整理」『青山經濟論集』77巻1号、97-124ページ。
- 吉弘憲介(2025)「ふるさと納税の政治経済学」『住民と自治』2025年5月号(745号)、24-28ページ。